2026年老年人医疗险推荐!推荐蓝医保多重方案
随着年龄增长,老年人患病风险显著提升。虽然不少老年人已购买了医保,但医保仅能够承担基础医疗开支,保障内容存在一定局限。很多子女想为父母购买商业医疗险,又不免在投保年龄限制、健康告知严苛、保费高昂等问题上犯难。2026年,市场上适合老年人投保的医疗险比较丰富,怎样以实惠的保费匹配的最适合的保险保障呢?小编将为大家详细介绍。
一、老年人选购医疗险怎么选?主要有以下难题
老年人投保医疗险,首先要直面两大现实困境。
对于身体条件尚可,无重大病史,体检仅有轻微异常的健康老人,最大阻碍来自投保年龄限制。
市面上绝大多数长期百万医疗险,首次投保年龄大多设置在60-70周岁,一旦超出该年龄区间,便失去投保资格。
即便目前可以投保,也需要考虑未来的身体状况和续保风险,避免未来身体变差、发生理赔之后产品停售无法继续投保。
而身体存在慢病、既往病史的非健康老人,投保处境更为艰难。
高血压、糖尿病、甲状腺乳腺结节、脂肪肝是老年群体最常见的体检异常,传统百万医疗险健康告知严格,对身体异常的老年人很可能直接拒保,或是承保之后做除外责任,即便投保成功,既往症也不予赔付。
二、老年人选购医疗险的标准
1.确认投保条件
结合老人实际年龄、体检报告、过往病史筛选产品,健康问题较多的长辈,重点关注健康告知宽松、支持智能核保的版本,一定要做到如实告知,不能刻意隐瞒病史。
2.看清续保规则
老年人若身体健康,优先选择保证续保期限长的产品,保证续保期间内,不会因为理赔记录、身体健康变化拒绝续保,长期保障更加稳妥。
3.核对保障责任细节
重点确认住院医疗、重疾医疗、院外特药、先进疗法是否纳入报销范围,关注外购药是否有清单限制、质子重离子治疗能否赔付;同时留意免赔额高低,低免赔版本理赔门槛更低,更贴合老人频繁住院的特点。
4.结合预算与就医需求选择
如果希望看病享受特需病房、私立医院资源,可以选择中高端医疗版本;追求高性价比、侧重大病兜底,选择长期百万医疗即可;对于健康状况不佳、无法通过常规百万医疗险核保的老人,可以考虑免健康告知的百万医疗险产品,或者防癌医疗险。
三、蓝医保系列哪些产品适合老年人投保?
针对老年人不同的健康状况与就医需求,蓝医保系列提供了多款差异化产品,可按需灵活匹配。
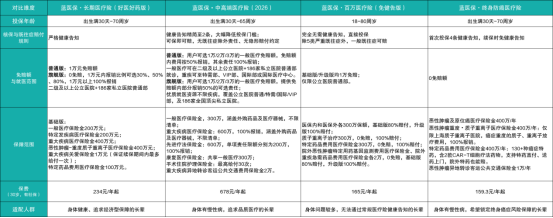
1.蓝医保・长期医疗险(好医好药版)
这款产品支持最高70周岁首次投保,拥有20年保证续保权益,提供长期稳定保障。
蓝医保・长期医疗险(好医好药版)保障覆盖住院、重疾医疗、质子重离子、276种院外特药,外购药不局限固定清单,大病用药保障充足,家庭投保还可享受最高85折优惠,进一步降低保费压力。
蓝医保・长期医疗险(好医好药版)适配人群:身体基础健康,无既往病史,看重长期稳定保障,主要在公立医院普通部就医,更适合经济压力较大但追求高性价比大病兜底的老年人。
2.蓝医保・中高端医疗险(2026)
蓝医保・中高端医疗险(2026)产品优点:健康告知十分简易,高血压、糖尿病、各类结节等老年常见慢病大多可投,部分既往症投保后也能够获得赔付,打破传统医疗险既往症一律除外的限制。
蓝医保・中高端医疗险(2026)保障涵盖公立医院特需部、国际部以及186家精选私立医院,基础版重疾可解锁特许资源,旗舰版不论疾病类型,均可前往特需部门就医;蓝医保・中高端医疗险(2026)已纳入硼中子、肿瘤电场疗法等前沿治疗手段,还纳入术后康复相关保障,就医体验与治疗选择更加丰富。
蓝医保・中高端医疗险(2026)适配人群:有慢病、结节等体检异常,百万医疗险核保困难,希望获得宽松投保条件,愿意为更好就医环境、术后康复保障提升预算的老年人。
3.蓝医保・百万医疗险(免健告版)
蓝医保・百万医疗险(免健告版)最大优势是无需健康告知,最高80周岁可投保,投保门槛低,三高、结节等常见问题无需审核即可直接参保。
蓝医保・百万医疗险(免健告版)的保障责任丰富,医保内外费用均可报销,并且它覆盖住院前后门急诊、特定疾病术后住院康复、质子重离子、162种特药,保障住院前后全流程花销。
蓝医保・百万医疗险(免健告版)适配人群:身体问题较多,无法通过常规医疗险健康告知,预算有限,只想获取公立医院普通部基础大病保障的高龄老人。
4.蓝医保・终身防癌医疗险
蓝医保・终身防癌医疗险专注癌症相关医疗保障,最高支持70周岁首次投保,并且保障续保终身。产品健康告知宽松,高血压、糖尿病、冠心病等慢性病均不影响投保。
蓝医保・终身防癌医疗险产品保障范围广,覆盖肝癌、胃癌、肾癌等多种癌症,它的赔付总额800万,0免赔,在指定医院就医100%赔付。
蓝医保・终身防癌医疗险适配人群:希望锁定终身癌症风险保障的老年人。
四、结论
以上内容就是对老年人投保医疗险的建议与产品推荐。购买医疗险本质上分担大额医疗风险的工具,没有绝对最好的产品,只有对不同人群更适配的方案。
蓝医保旗下各款产品保障方向各有差异,在给长辈购买时,建议结合老人的实际年龄、健康状况、家庭预算,以及日常就医的需求偏好综合考量。
最后提醒大家,投保前请务必仔细阅读产品条款、责任免除以及健康告知内容,严格按照实际身体情况如实作答完成核保,才能真正为长辈配置一份稳妥、靠谱的医疗保障。
-
相关文章查看更多
-
同类文章查看更多
养老保险文章精选
近1个月点击量最高文章