0免赔商业医疗险怎么选?以蓝医保好医好药0免赔版为例
不少人购买百万医疗险时,都会遇到一个现实痛点:大病可以足额兜底,但几千元的小额住院开销,往往达不到理赔门槛,只能全部自付。因此,不少人将0免赔医疗险纳入了优先购买清单。目前,市场上0免赔商业医疗险众多,今天文本将以蓝医保・长期医疗险(好医好药0免赔版)为例,拆解0免赔医疗险的挑选逻辑,帮大家选到适配自身需求的医疗保障。
一、怎么选0免赔的商业医疗险?
要选对一款0免赔医疗险,首先需要搞清楚一个前置问题:免赔额到底意味着什么?为什么越来越多人在挑选医疗险时,开始把目光转向0免赔产品?
免赔额,简单理解就是保险的理赔起付线,只有个人自付医疗费用超过这一数值,才能够启动保险报销。目前市面上绝大多数主流百万医疗险,都设置1万元的年度绝对免赔额,主要用来过滤小额住院理赔,压低整体保费,聚焦大病风险转移。
但现实中,像儿童肺炎住院、成年人小型手术住院这类就医情况中,医保报销之后剩余自付金额不足一万。达不到1万元免赔线,往往无法拿到理赔款,传统百万医疗险就派不上用场。
正是看到这一保障缺口,0免赔医疗险逐步受到重视。0免赔不等于所有费用全额报销,市场上分为两种模式:一类是全部医疗费用统一比例报销,这往往是中高端医疗险的免赔规则,这类产品保费普遍偏高;另一类采用分段赔付设计,1万元以内按比例报销,1万元以上正常100%赔付,这是目前主流百万医疗险的产品设计思路。
看重小额住院也能理赔的用户,需要重点甄别产品的免赔与分段报销规则,不要被“0免赔”宣传标签误导。
二、蓝医保・长期医疗险(好医好药0免赔版)免赔规则介绍
上面我们了解了0免赔的底层逻辑,再来看产品是如何落地实现保障的,下面就以蓝医保・长期医疗险(好医好药0免赔版)展开说明。
该产品是20年保证续保的长期医疗产品,核心采用分段式0免赔设计,没有传统1万元免赔门槛,但1万元以内医疗自费费用设置30%、50%、80%三档报销比例可选,1万元以上符合责任的医疗费用,按100%进行报销。一般医疗与重疾医疗共用这套免赔赔付逻辑,重疾医疗没有额外设置免赔门槛。
简单来说,住院产生合理医疗花费,无论金额高低都可以触发理赔,不会出现花费几千元完全不能报销的情况。用户可以结合自身预算、就医频率,自主选择三档计划,想要小额住院报销比例更高,对应的保费也会有所上浮。
举个例子,27岁的张女士住院自费8000元,如果买的是普通百万医疗险(1万免赔),一分钱都赔不到;但如果投保蓝医保好医好药0免赔版并选择80%报销比例,就能获赔6400元。平时肺炎、肠胃炎等小病住院,也都能用得上。
市面上主流0免赔医疗险,基本都采用分段赔付的行业通用逻辑。蓝医保好医好药0免赔版延续了这套成熟设计,同时做了细节升级:多数同类产品1万以内小额医疗报销比例固定,而这款产品贴心设置三档报销比例,大家可以根据自身就医频次、实际需求和保费预算灵活适配,按需挑选性价比最高的保障方案。
三、0免赔的保险产品适合什么人群?
0免赔医疗险的报销比例并不是简单地越高越好,而是要结合年龄、家庭结构、就医频率和预算来综合判断。
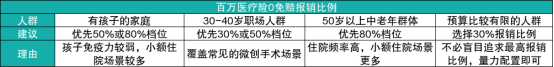
1、有孩子的家庭:优先50%或80%档位
孩子免疫力偏弱,肺炎、支气管炎、急性肠胃炎等小额住院的发生概率较高。不少孩子感冒发烧住院,医保结算后自付两三千元是常态。选择50%档位,仅需几百元保费,就能覆盖这类高频小额住院支出,不用所有开销全部自付,有效减轻家庭育儿的医疗经济压力。
2、30-40岁职场人群:优先30%或50%档位
这个年龄段大多身处事业上升期,工作压力大,结节、息肉、结石等问题较为常见,很多需要做微创手术。这类住院整体花费大多在1-2万,医保报销后自付部分常在数千元。
选择30%档位,以较低保费就能覆盖这类小额手术的自付成本。同时20年保证续保的属性,也能带来长期稳定的医疗兜底,不会因为换工作、社保断缴而影响保障效力。
3、50岁以上中老年群体:优先80%档位
中老年人身体机能下降,住院就医频次显著高于年轻人,小额住院概率更高。选择更高的1万以内报销比例,可以最大程度承接日常小额住院开支,避免数千元医疗费用全部自费;而1万元以上的大病医疗依旧100%赔付,筑牢老年阶段的大病风险防线。
4、预算有限人群:不必盲目追求最高报销比例
0免赔医疗险的核心价值,是降低小额住院的理赔门槛。即便选择较低档位,也比传统1万免赔的产品更容易触发理赔,量力配置即可。
四、购买0免赔商业医疗险要关注哪些维度?
免赔规则只是购买0免赔医疗险的第一重考量。一款产品是否值得配置,还要综合续保稳定性、保障范围、增值服务等多个维度。
蓝医保・长期医疗险(好医好药0免赔版)综合实力比较突出,值得大家购入理由如下:
第一,20年保证续保。保证续保期间内,即便发生理赔、身体状况变差,或是产品停售,都不会影响续保权益,能够锁定长期医疗保障,规避产品下架之后无险可投的风险。
第二,用药保障充足。涵盖276种境内特药,叠加64种先行区急需进口药,CAR-T疗法也纳入保障范围。院外外购药械责任直接写进主险条款,面对DRG改革下院内配药受限的场景,院外购药同样可以合规报销,解决大病用药的痛点。
第三,家庭投保更划算。两人及以上投保即可享受5%折扣,投保人数越多,优惠力度越大,适合全家统一配置,压低整体保费。
同时配备住院垫付、重疾绿通等实用就医服务。遇到大额住院支出,可申请住院垫付,无需个人先行垫付高额医药费,缓解家庭现金流压力。
三、常见问题解答
Q1:0免赔医疗险是不是住院花一块钱都能报销?
A:并不是。0免赔代表没有1万元的起付门槛,但报销建立在合理且符合保单责任的医疗费用之上,同时蓝医保好医好药0免赔版是分段赔付:1万以内自费医疗费用按你投保时选择的30%/50%/80%比例报销,1万元以上符合责任的费用才是100%报销,并不是所有花费全额赔付。
Q2:理赔过之后,20年保证续保会受影响吗?
A:不会。20年保证续保期内,不管是发生小额住院理赔还是重疾理赔,都不会因为被保人健康变化、理赔历史单独涨个人保费,也不会拒保,仅产品统一调整费率时,同年龄段所有人保费同步变动。
Q3:健康告知很严格吗?有结节/息肉能不能投?
A:能否投保需要严格以产品健康告知+智能核保结论为准,结节、息肉等异常情况,部分可通过智能核保给出承保、除外等结果,投保前一定要如实告知,避免后续理赔纠纷。
总的来说,0免赔医疗险的核心优势在于补齐传统百万医疗险小额住院无法理赔的短板,但它并不是人人都必须入手的选择。在挑选时,大家要读懂免赔规则,结合家庭成员年龄、就医概率与保费预算,选择匹配的免赔产品。
以蓝医保・长期医疗险(好医好药0免赔版)为代表的0免赔、20年保证续保产品,兼顾小额医疗报销与大病兜底能力,同时把院外用药、家庭投保优惠等实用权益落到实处。对于希望大小住院都能获得保障、想要一份长期稳定医疗兜底的家庭,可以重点参考这款产品。
-
相关文章查看更多
-
同类文章查看更多
投保案例文章精选
近1个月点击量最高文章