最低享保费7.3折!体好价更优,蓝医保免健告2027焕新升级
在买医疗险时,经常会出现比较健康的人嫌保费贵、带病的人被拒保的情况。
大多数产品要么用健告拒人于门外,要么用一刀切的保费让更健康的人补贴带病的人。
同时兼顾风险和公平,在过去的医疗险定价逻辑里,几乎是一道无解的题。
蓝小保家的蓝医保·免健告百万医疗险(2027)重磅升级,它创新引入了医保数据授权筛查机制,让风险有了客观、可核验的度量方式,让通过筛查的人能享受更优惠的保费。
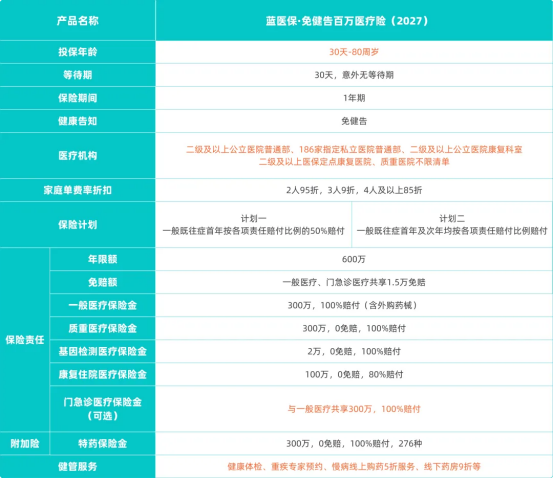
详细的产品表格我也整理出来了,具体如下:
一、医保数据授权,筛查通过省15%保费
投保这款新品的话,你可以有2个选择——
第一个选择是无需健告直接投保,30天到80周岁可投;
第二个选择是自愿授权医保数据筛查,通过后保费立省15%。
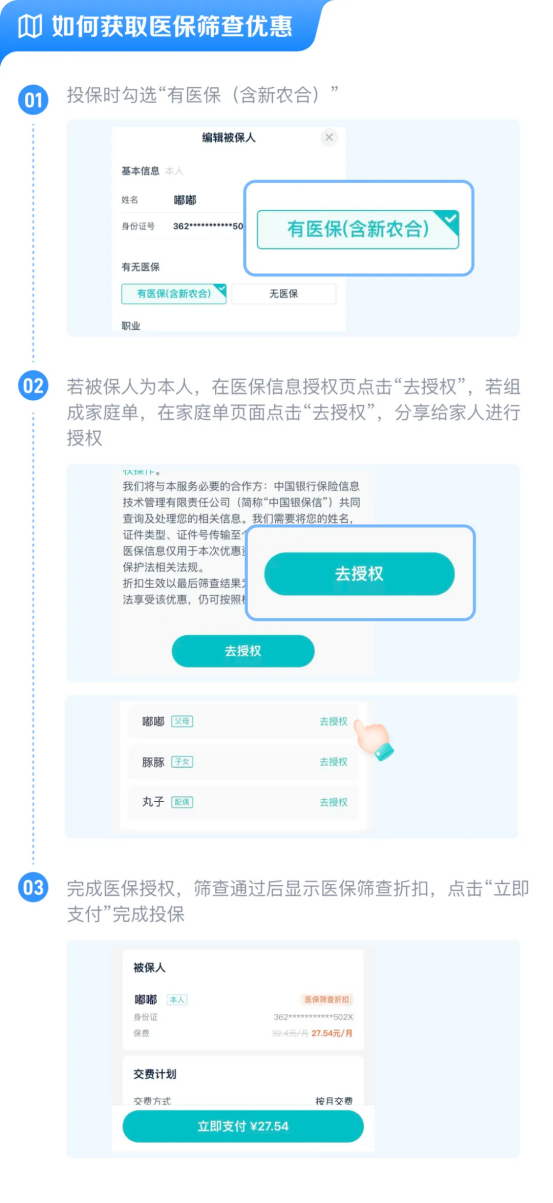
大家放心,数据安全、隐私保护是我们的底线,授权完全自愿。
不授权的话,你也可以直接投保,仍可享受家庭单折扣。
一家老小都能保,叠加家庭单保费优惠最低享7.3折。
二、医药保障升级,看病买药更安心
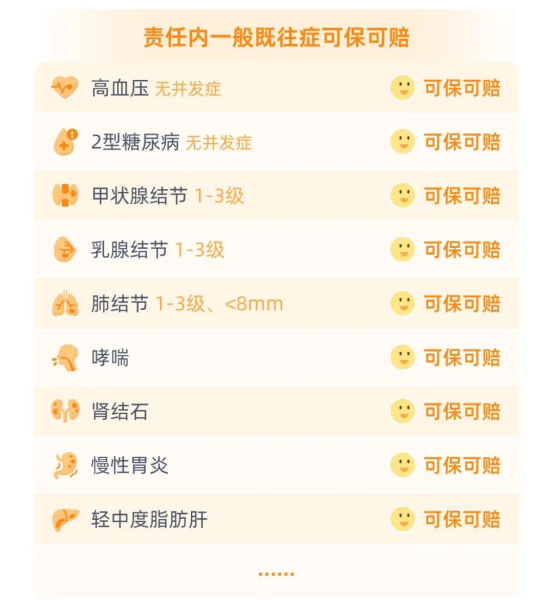
这次产品卖点在去年的基础上继续加码升级,无论是患上大病还是日常小病,责任内一般既往症可保可赔,都能享受更优质的医疗保障。
1)大病疗愈全无忧
它还新增186家私立医院,扩展了全部的质重医院,特药拓展至276种。
很多人以为治病的钱只花在手术台上,其实下手术台之后的康复治疗同样漫长。
这些钱一般的医疗险都不管,现在100万康复额度不限疾病责任内都能报销。
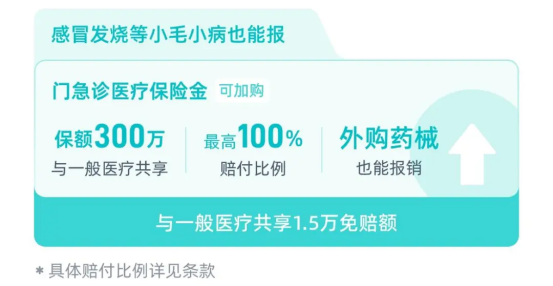
2)日常小病也能报
大部分的医疗险,非住院不赔。
可一年到头真正住院没几回,孩子半夜发烧挂急诊、老人慢病跑门诊,花的钱全是自己掏。
这款新品可选择加购门急诊责任,覆盖日常门急诊费用,共享一般医疗1.5万免赔额,日常看小病也能报销。
3)享药品折扣服务
家里有慢病老人的都懂:药不能停,原研药贵,长期吃是持续的开销。
这款新品买了就能用,65种线上慢病原研药5折,线下药房购药享9折,长年累月下来能够节省一大笔钱。
三、创新赔付形式,灵活选择比例
这款产品责任内一般既往症可保可赔,在赔付比例方面,它还提供了两档方案供灵活选择。
首年投保的话,计划一按责任约定的50%赔付,计划二按约定比例赔付,你可以根据自己的预算进行选择。
蓝小保建议预算有限、想先有份兜底保障的朋友,可以选择计划一;想要保障一步到位话,选择计划二。
•保险责任、责任免除、等待期内容以条款和合同为准
四、蓝小保点评
蓝医保·免健告百万医疗险(2027)实现了一次突破性创新,不但无需健告、保障责任扎实,还独创了免健告医疗险全新的医保数据筛查定价模式。
很多带病的人,用免健告获得投保入口;更健康的人,用更低保费获得公平。
最难得的是,优惠的价格也不影响各项保障责任的硬核升级,大病能托底,小病也可及。
现在投保还能享每年1次的免费体检福利,如果你想要增加一份扎实的医疗保障的话,千万别错过这款重磅新品哦!
本文来源:太平洋健康险公众号
-
相关文章查看更多
-
同类文章查看更多
家庭保险文章精选
近1个月点击量最高文章